성년후견 직접 신청 후기①에서 법무사 없이 전자소송으로 후견개시 결정을 받기까지의 과정을 정리했다. 그때 마지막에 이렇게 썼다. 후견개시 결정은 끝이 아니라 시작이었다고.
그 말이 맞았다. 그 뒤로 취득세를 냈고, 상속 절차를 하나씩 알아봤다. 그런데 정작 가장 중요한 일, 장모님 명의였던 아파트를 처분하는 단계에서 생각지 못한 벽을 만났다.
후견인인 아내가 이 아파트에서는 장인어른을 대리할 수 없다는 것. 그래서 특별대리인이 필요하다는 것.
이번 글은 해결 후기가 아니다. 지금 진행 중인 지점을 그대로 기록한다. 성년후견을 마치고 상속 부동산을 정리하려는 가족이라면, 우리가 걸린 이 지점을 미리 알고 준비하는 데 도움이 될 것 같다.
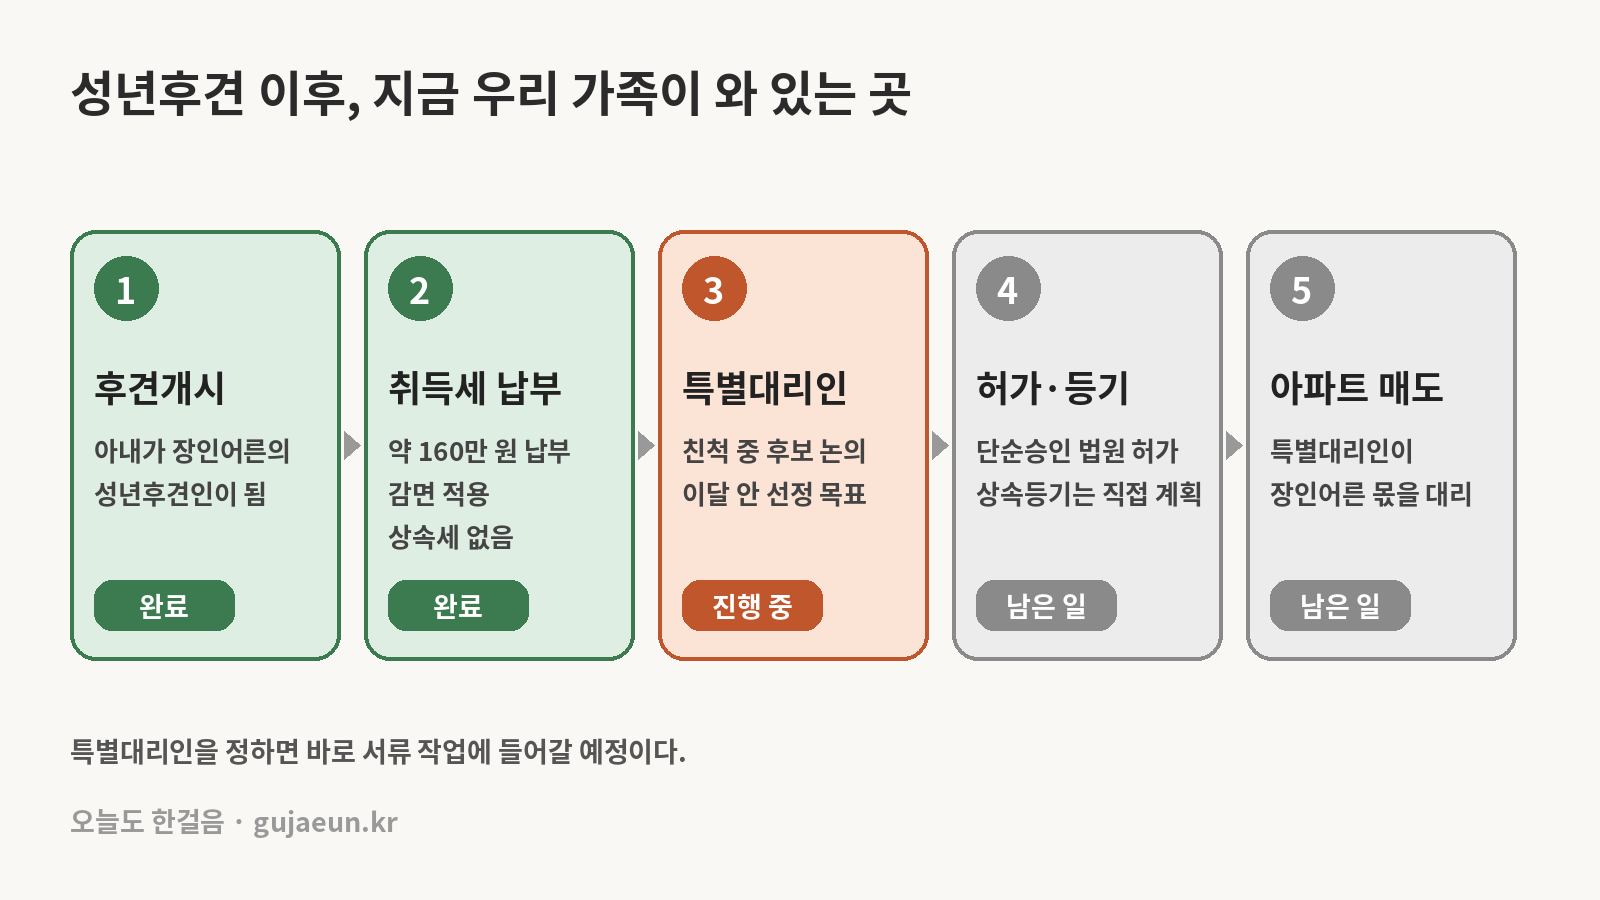
1편 이후, 상속은 여기까지 왔다
장모님 명의의 아파트는 장인어른, 아내, 처남 세 사람이 상속받는다. 장인어른은 치매와 파킨슨병으로 요양원에 계시고, 성년후견인은 아내다.
취득세 — 500여만 원이 160만 원 정도로
상속으로 부동산을 받으면 취득세를 내야 한다. 처음 계산했을 때는 500만 원이 조금 넘게 나왔다. 그런데 알아보니 상속 주택 1가구 1주택 특례를 적용받을 수 있었다. 세율이 낮아지는 특례라, 실제로는 160만 원 정도를 납부했다. 상속세는 나오지 않았다.
상속으로 주택을 받으면 취득세율은 원래 2.8%다. 그런데 상속인이 이 주택을 받아 1가구 1주택이 되는 경우, 지방세법 제15조의 세율 특례에 따라 0.8%가 적용된다. 여기에 지방교육세 같은 부가세가 따로 붙기 때문에 실제 납부액은 조금 더 나오지만, 일반 세율과 비교하면 차이가 크다.
같은 상황이라면 취득세를 그대로 내기 전에 1가구 1주택 특례 대상인지 꼭 먼저 확인해 보길 권한다. 상속인과 같은 세대 가족의 주택 보유 여부에 따라 적용 여부가 달라진다. 우리도 처음 나온 금액만 봤다면 300만 원 넘게 더 낼 뻔했다.
상속등기는 아직 — 단순승인에도 법원 허가가 필요했다
취득세는 냈지만 상속등기는 아직 하지 않았다. 상속을 그대로 받아들이는 단순승인조차, 후견인이 장인어른을 대신해서 하려면 법원 허가가 필요한 사항이었기 때문이다. 허가 없이 등기를 신청하면 받아들여지지 않을 수 있어서 일단 멈춰 두었다.
등기는 가능하면 법무사를 통하지 않고 직접 해 볼 생각이다. 후견개시도 직접 했으니, 이번에도 하나씩 배워 가며 해 보려고 한다.
아파트를 팔려면, 후견인이 대리할 수 없다
우리 가족은 이 아파트를 빨리 처분해야 하는 상황이다. 그런데 매도를 알아보다가 문제가 드러났다.
아내는 장인어른의 후견인이면서, 동시에 같은 아파트의 상속인이다. 아파트를 팔면 장인어른 몫과 아내 몫이 한꺼번에 움직인다. 법에서는 이렇게 후견인과 피후견인의 이해가 부딪칠 수 있는 행위를 ‘이해상반행위’라고 하고, 이때는 후견인이 피후견인을 대리할 수 없다.
그래서 이 일에서 장인어른을 대신할 사람, 즉 특별대리인을 가정법원에서 따로 선임받아야 한다.
특별대리인, 법으로는 어떤 제도일까
이번에도 내 경험만으로 끝내지 않고 근거를 찾아봤다. 내가 확인한 내용을 정리하면 이렇다. 나는 법률 전문가가 아니어서, 실제 사안에 적용할 때는 법원이나 전문가 확인이 필요하다.
- 근거: 민법 제921조는 부모와 자녀의 이해가 부딪칠 때 법원에 특별대리인 선임을 청구하도록 정하고 있다. 민법 제949조의3은 이 규정을 후견인에게도 똑같이 적용한다.
- 판단 기준: 이해상반인지는 실제로 손해가 났는지가 아니라, 그 행위의 성질을 객관적으로 보고 판단한다고 한다.
- 예외: 후견감독인이 선임되어 있다면 특별대리인 대신 후견감독인이 피후견인을 대리할 수 있다.
- 후보자 자격: 법에 특별대리인의 자격이 따로 정해져 있지는 않다. 다만 이 일과 이해관계가 없는 사람이어야 한다.
후보자를 찾는 일이 가장 어려웠다
문제는 마지막 항목이었다. 이 아파트의 상속인은 장인어른, 아내, 처남이다. 가장 가까운 가족들이 모두 당사자라서 특별대리인을 맡을 수 없다.
그렇다고 아무에게나 부탁할 수 있는 일도 아니다. 장인어른을 대신해 부동산 매도에 관여하고, 법원에 낼 서류도 챙겨야 하는 역할이다. 한동안은 누구에게 부탁해야 할지 몰라 진행이 멈춰 있었다.
지금은 아내의 사촌언니나 이모부께 부탁드리는 쪽으로 논의하고 있다. 늦어도 이번 달 안에 후보를 정하고, 바로 서류 작업에 들어갈 예정이다.
친족 중에 적임자가 없다면 변호사나 법무사 같은 전문가를 후보로 내는 방법도 있다고 한다. 다만 비용이 들기 때문에, 우리는 먼저 친척 쪽에서 찾기로 했다. 어떤 방법이 맞을지 모르겠다면 대한법률구조공단(국번 없이 132)이나 담당 가정법원에 먼저 물어보는 것도 방법이다.
같은 상황을 준비하는 분들께
돌아보면 후견개시를 신청할 때부터 이 단계를 미리 생각했으면 좋았겠다 싶다. 같은 길을 가는 분들이 미리 챙기면 좋을 것들을 남긴다.
- 상속 주택 1가구 1주택 특례부터 확인한다. 우리는 이 특례로 처음 금액의 3분의 1 정도만 냈다.
- 후견인이 상속인인지 확인한다. 그렇다면 상속 부동산을 나누거나 팔 때 특별대리인이 필요할 수 있다.
- 특별대리인 후보를 일찍 찾아 둔다. 필요해진 뒤에 찾으면 그만큼 처분이 늦어진다.
- 단순한 절차도 법원 허가가 필요할 수 있다. 우리는 상속 단순승인에서도 허가가 필요했다. 등기 전에 확인하자.
특별대리인 선임 신청과 상속등기를 직접 해 본 과정은 다음 편에서 정리할 생각이다.
장모님을 보내 드린 이야기는 장모님을 떠나보낸 마지막 한 달에, 장례 비용과 준비 과정은 장례를 직접 치러보니 알게 된 현실적인 비용과 준비 과정에 정리해 두었다.
자주 묻는 질문
Q. 후견인이 있는데 왜 특별대리인이 또 필요한가요?
후견인과 피후견인의 이해가 부딪치는 일에서는 후견인이 대리할 수 없기 때문이다. 우리처럼 후견인도 상속인이면, 상속 부동산을 처분할 때 피후견인을 대신할 사람을 법원에서 따로 선임받아야 한다.
Q. 특별대리인은 누가 할 수 있나요?
법에 자격이 따로 정해져 있지는 않지만, 해당 일과 이해관계가 없는 사람이어야 한다. 우리는 상속인이 아닌 친척을 후보로 논의하고 있고, 친족 중 적임자가 없으면 변호사나 법무사를 후보로 내기도 한다.
Q. 상속 취득세를 줄일 수 있는 방법이 있나요?
상속으로 1가구 1주택이 되는 경우라면 세율 특례로 줄어들 수 있다. 일반 상속 세율은 2.8%지만 특례를 적용하면 0.8%다(부가세 별도). 우리는 처음 500만 원이 조금 넘게 나왔지만 특례를 적용받아 160만 원 정도를 냈다. 적용 요건은 세대 구성과 주택 보유 상황에 따라 다르니 관할 시·군·구청 세무 부서에 확인해 보는 것이 좋다.
Q. 성년후견인이 상속 승인을 할 때도 법원 허가가 필요한가요?
우리 경우에는 단순승인에도 법원 허가가 필요했다. 필요한 허가 범위는 사건마다 다를 수 있으니, 후견개시 결정문과 담당 법원 안내를 확인하는 것이 좋다.
이 글은 개인 경험을 정리한 것으로 법률·세무 자문이 아닙니다. 실제 진행 전에는 담당 가정법원이나 관할 관청, 전문가에게 확인하세요.
참고 자료
오늘도 한걸음 👣
gujaeun.kr