직장생활을 오래 하다 보면 월급 말고도 챙겨야 할 돈이 하나 있다. 바로 퇴직연금이다. 나는 회사 퇴직연금을 DC형으로 직접 운용하고 있고, 개인 IRP 계좌도 함께 굴리고 있다.
얼마 전 증권 앱에서 IRP 계좌 ‘자산 체크업 리포트’를 열어 봤다. 수익성, 위험도, 분산도, 효율성 네 가지로 내 계좌를 진단해 주는 화면이다. 그런데 효율성 항목에 ‘매우나쁨’이 떠 있었다.
이 글에서는 DC형과 IRP가 어떤 제도인지 기본부터 정리하고, 내 계좌 리포트를 항목별로 뜯어보면서 무엇이 잘 되고 있고 무엇을 점검해야 하는지 정리했다. 특정 상품을 권하는 글이 아니라, 직장인 한 명이 자기 연금 계좌를 들여다본 기록이다.
DB형, DC형, IRP — 직장인 퇴직연금 기본 정리
퇴직연금은 크게 세 가지로 나뉜다.
| 구분 | 누가 운용하나 | 특징 |
|---|---|---|
| DB형(확정급여형) | 회사 | 퇴직 때 받을 금액이 미리 정해져 있다. 운용 결과는 회사 책임이다. |
| DC형(확정기여형) | 근로자 본인 | 회사가 매년 부담금을 넣어 주고, 운용은 내가 한다. 수익도 손실도 내 몫이다. |
| IRP(개인형 퇴직연금) | 근로자 본인 | 개인이 따로 만드는 퇴직연금 계좌다. 직접 납입한 돈은 세액공제를 받을 수 있다. |
DC형과 IRP는 내가 직접 상품을 고르기 때문에, 어떻게 굴리느냐에 따라 나중에 받을 돈이 달라진다. 그래서 가끔은 계좌 상태를 들여다봐야 한다.
운용 전에 알아야 할 규칙 두 가지
1. 위험자산은 최대 70%까지만
DC형과 IRP에서는 주식형 펀드나 주식형 ETF 같은 위험자산에 적립금의 70%까지만 투자할 수 있다. 나머지 30% 이상은 예금 같은 원리금보장상품이나 채권형처럼 위험자산이 아닌 상품에 두어야 한다.
이 비율은 원금이 아니라 현재 평가금액 기준이다. 주가가 올라 위험자산 비중이 70%를 넘으면 추가로 위험자산을 사는 것만 막히고, 이미 가진 것을 팔아야 하는 건 아니다.
2. IRP 세액공제 한도
IRP에 직접 넣은 돈은 연금저축과 합쳐 연 900만 원까지 세액공제 대상이다. 연금저축만으로는 600만 원까지다. 공제율은 총급여 5,500만 원 이하면 16.5%, 초과하면 13.2%(지방소득세 포함)다. 한도와 공제율은 세법 개정으로 바뀔 수 있으니, 연말정산 전에 국세청 안내를 한 번 더 확인하는 게 좋다.
내 IRP 계좌 체크업 리포트 뜯어보기
아래는 2026년 10월 12일 기준 내 개인 IRP 계좌 리포트다. 이름과 금액은 가렸다.
수익성 — 하락장에서는 버텼고, 상승장에서는 덜 올랐다
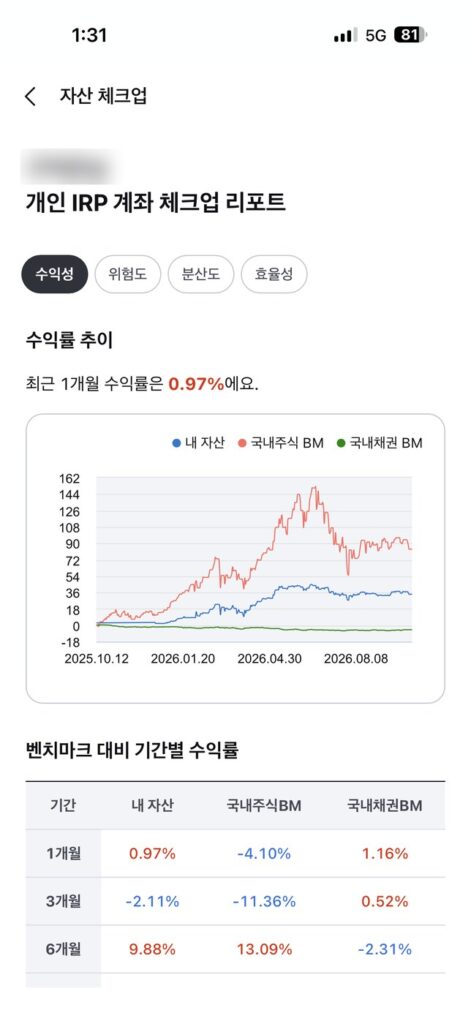
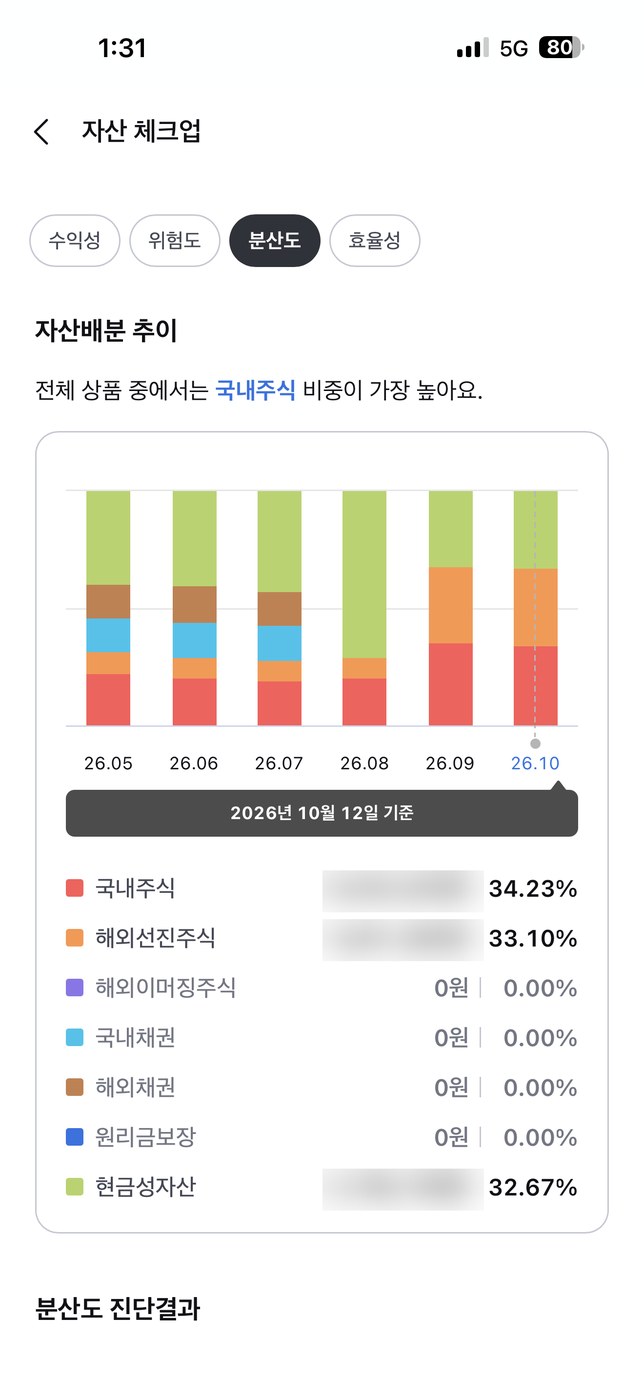
| 기간 | 내 계좌 | 국내주식 BM | 국내채권 BM |
|---|---|---|---|
| 1개월 | +0.97% | -4.10% | +1.16% |
| 3개월 | -2.11% | -11.36% | +0.52% |
| 6개월 | +9.88% | +13.09% | -2.31% |
최근 3개월은 국내 주식시장이 크게 빠졌는데, 내 계좌는 -2.11%로 국내주식 기준보다 훨씬 덜 떨어졌다. 반대로 6개월로 보면 국내주식 기준보다 3%포인트 정도 덜 올랐다.
이 차이는 아래에서 볼 현금 비중과 관련이 있다고 본다. 계좌의 3분의 1 정도가 현금이라, 떨어질 때도 덜 떨어지고 오를 때도 덜 오르는 구조다.
위험도 — 공격투자형, 위험자산은 한도 가까이

내 투자성향은 ‘공격투자형’으로 나온다. 실제 계좌도 매우높은위험 24.54%, 높은위험 42.79%로 위험등급 자산이 합쳐서 약 67%다. 앞에서 본 70% 한도에 거의 닿아 있다.
앱의 AI 제안은 높은위험 등급을 줄이고 ‘다소높은위험’ 등급 상품을 46% 정도 담으라고 한다. 이건 앱이 일반적인 모델로 계산한 제안이라, 그대로 따를지는 내 투자 기간과 성향을 놓고 따로 판단할 문제다.
분산도 — 국내 주식과 해외 주식이 반반
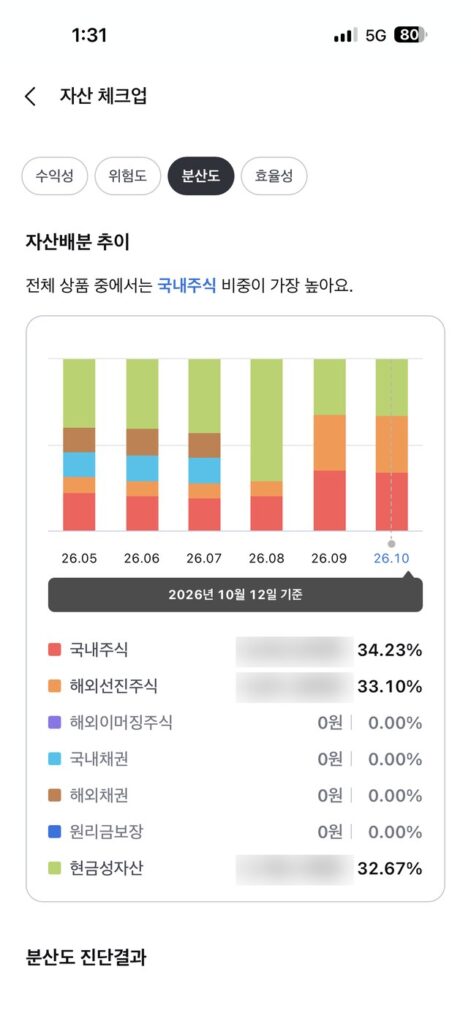
주식 쪽은 국내주식 34.23%, 해외선진주식 33.10%로 거의 반반이다. 한 나라 시장에만 몰려 있지 않다는 점은 괜찮아 보인다.
대신 채권은 국내·해외 모두 0%다. 5~7월에는 해외채권과 국내채권이 조금씩 있었는데, 8월 이후로는 주식과 현금만 남았다.
효율성 — ‘매우나쁨’의 정체는 현금 32.67%
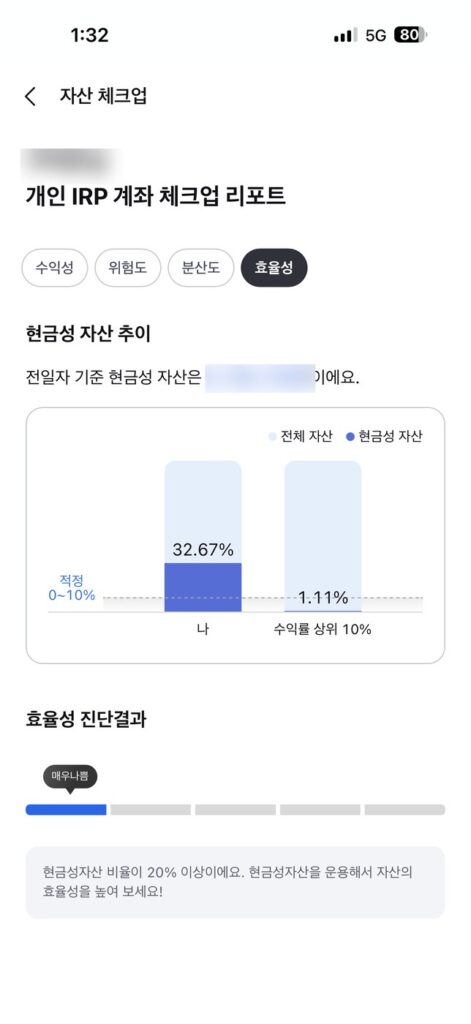
효율성이 ‘매우나쁨’으로 나온 이유는 현금성 자산이 32.67%이기 때문이다. 앱은 적정 비율을 0~10%로 보고, 수익률 상위 10% 계좌는 현금 비중이 1.11%라고 보여 준다.
그런데 여기에는 앞에서 본 70% 규칙이 숨어 있다. 위험자산을 70% 가까이 채우면 나머지 30%는 어차피 위험자산이 아닌 곳에 있어야 한다. 그 30%를 현금으로 두느냐, 예금·채권형 같은 안전자산 상품에 넣느냐에 따라 효율성 점수가 갈리는 것이다.
리포트를 보고 정리한 내 계좌 점검 결과
- 잘 되고 있는 것: 하락장에서 손실을 크게 줄였고, 주식은 국내와 해외로 나눠 담겨 있다.
- 위험 수준: 위험등급 자산이 약 67%로 법정 한도(70%)에 가깝다. 공격투자형 성향과는 맞지만, 더 늘릴 여지는 거의 없다.
- 점검할 것: 현금 32.67%는 놀고 있는 돈에 가깝다. 같은 안전자산 자리라도 현금 대신 예금이나 채권형 상품에 둘 수 있는지 확인해 볼 만하다.
- 앱 제안은 참고만: AI 제안 비중은 일반 모델이 계산한 값이라, 내 은퇴 시점과 성향에 맞는지 따로 따져 봐야 한다.
결국 이 리포트가 말해 주는 핵심은 하나였다. 위험자산 쪽은 이미 할 만큼 하고 있고, 남은 30%를 어떻게 쓰느냐가 다음 숙제라는 것.
통신 공사 현장에서 일하는 직장인으로서 회사 일 이야기는 통신공사 총괄관리자가 하는 일에도 정리해 두었다.
자주 묻는 질문
Q. DC형과 IRP는 같은 건가요?
둘 다 근로자가 직접 운용하는 퇴직연금이지만 다르다. DC형은 회사가 부담금을 넣어 주는 계좌이고, IRP는 개인이 따로 만드는 계좌다. IRP에 직접 넣은 돈은 연금저축과 합쳐 연 900만 원까지 세액공제를 받을 수 있다.
Q. 퇴직연금에서 주식형 상품은 얼마까지 살 수 있나요?
DC형과 IRP에서는 위험자산을 적립금의 70%까지만 담을 수 있다. 평가금액 기준이라, 주가가 올라 70%를 넘으면 위험자산 추가 매수만 막힌다.
Q. 현금 비중이 높으면 무조건 나쁜 건가요?
꼭 그렇지는 않다. 하락장에서는 현금 덕분에 손실이 줄어든다. 다만 오래 현금으로만 두면 수익이 거의 없어서, 같은 안전자산이라도 예금이나 채권형 상품과 비교해 볼 필요가 있다.
이 글은 개인의 연금 계좌를 점검한 기록이며, 특정 상품의 매수·매도를 권하는 투자 권유가 아닙니다. 제도 내용은 바뀔 수 있으니 가입한 금융회사와 국세청 안내를 함께 확인하세요.
참고 자료
오늘도 한걸음 👣
gujaeun.kr